בקצרה. חישוב מעשרות מהתלוש נעשה בשלושה צעדים: קובעים ממה מחשבים (ברוטו, נטו, או נטו בניכוי הוצאות ייצור הכנסה), מכפילים ב-10% למעשר או ב-20% לחומש, ומנהלים מעקב שנתי כדי שהחזרי מס, בונוסים והפרשות שכבר ניתנו לא יתבלבלו. הכלי שבהמשך העמוד עושה את שלושת הצעדים, ושומר לכם יתרה אישית בדפדפן בלבד.
אחרי שחישבתם את הסכום אפשר להעביר אותו מיד, וכאן מוסבר איך עושים תרומת מעשר בביט ומה כדאי לרשום בשדה ההערה.
חישוב מעשר בתלוש, שלב אחר שלב
יתרת המעשר שלי
לאן לתת את היתרה
רוב האנשים שמפרישים מעשר כספים לא מתקשים בעצם ההחלטה, אלא בשאלה הטכנית שאחריה. התלוש מגיע בסוף החודש עם ברוטו, נטו, ניכויים והפרשות, ולא תמיד ברור איזה מספר מתוכו הוא ההכנסה שממנה מפרישים. וכשמצטרפים לזה בונוס באמצע השנה, החזר מס באפריל ותרומה שכבר ניתנה בבית הכנסת, ההתלבטות רק גדלה.
העמוד הזה עוסק בצד המעשי של חישוב מעשרות: איך קוראים את התלוש, איך מנהלים מעקב לאורך שנה שלמה בקובץ אקסל או בכלי מקוון, ומה דינם של מס הכנסה וביטוח לאומי. לדיון ההלכתי הרחב, לרבות מקורות ההלכה ולמי מותר לתת את הכסף, יש מחשבון מעשר כספים נפרד באתר.
קוראים את התלוש: ברוטו, נטו והוצאות
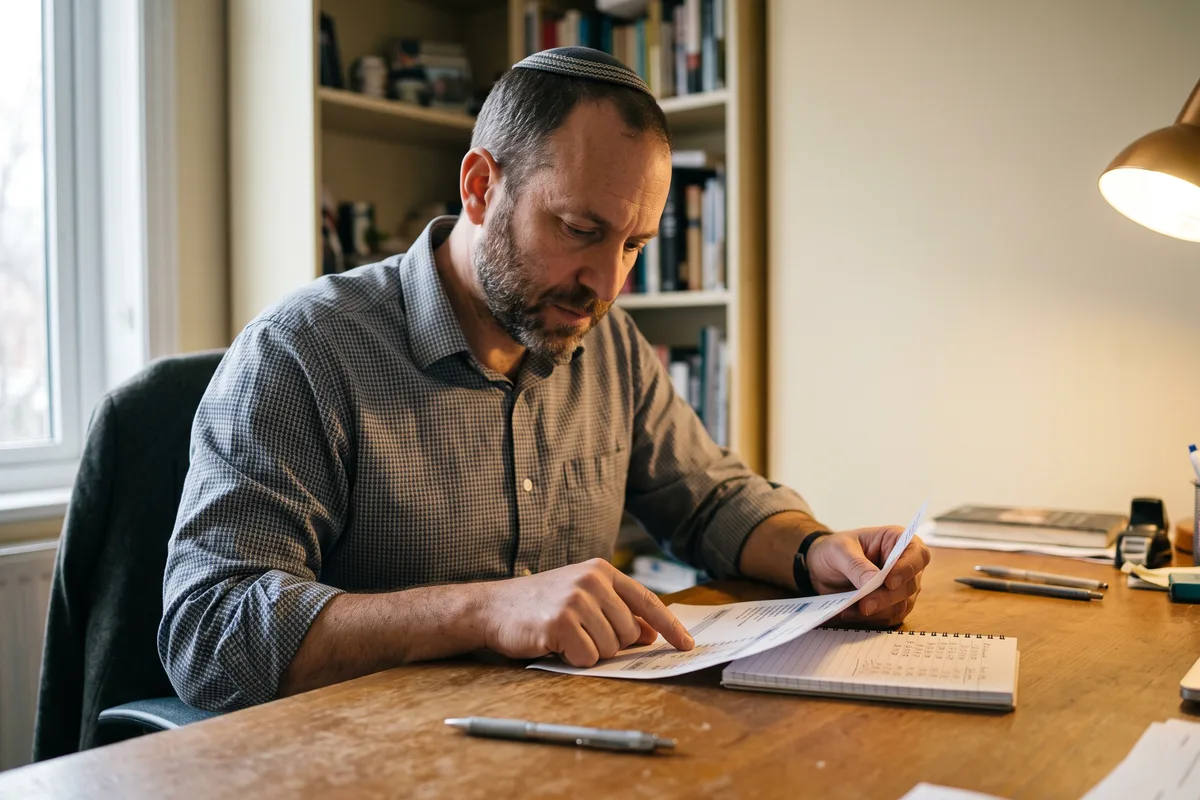
בתלוש משכורת ישראלי יש שלושה מספרים שרלוונטיים לחישוב: הברוטו, שהוא השכר לפני כל ניכוי; הנטו, שהוא הסכום שנכנס בפועל לחשבון הבנק; ובאמצע שורות הניכוי, ובהן מס הכנסה, ביטוח לאומי, מס בריאות והפרשות לפנסיה ולקרן השתלמות.
ההבדל בין הברוטו לנטו אינו טכני בלבד. שכיר שמרוויח ברוטו של 15,000 ורואה נטו של 11,500 מפריש 1,150 אם הוא מחשב מהנטו, ו-1,500 אם הוא מחשב מהברוטו. הפער החודשי הזה מצטבר לאלפי ₪ בשנה, ולכן שווה להחליט פעם אחת ולהמשיך באותה שיטה.

מעבר לכך יש הוצאות שנוצרו בגלל העבודה עצמה, כמו נסיעות, ארוחות בעבודה או ציוד שנקנה לצורך התפקיד. רוב הפוסקים רואים בהן הוצאות ייצור הכנסה שמקזזים לפני החישוב, מפני שהמעשר מופרש מהרווח ולא מהמחזור.
ממה מחשבים בפועל, ומה נהוג
בפועל רווחות שלוש דרכים, וכולן מקובלות בקהילות שונות:
| שיטת החישוב | מה נכנס לבסיס | למי זה מתאים |
|---|---|---|
| מהנטו בניכוי הוצאות | הנטו שנכנס לחשבון, פחות הוצאות שנוצרו בגלל העבודה | הנפוצה ביותר, ומבוססת על הרווח בפועל |
| מהנטו | הנטו כפי שהוא, בלי קיזוזים | למי שמעדיף חישוב פשוט וקבוע |
| מהברוטו | השכר המלא לפני ניכויים | הידור, ולמי שנוהג כך מבית אבא |
הכלי שבראש העמוד מאפשר לעבור בין שלוש השיטות ולראות מיד את ההפרש בסכום. לרוב זה הרגע שבו ההחלטה מתבררת מעצמה. על ההבדל בין השיעורים עצמם אפשר לקרוא בהרחבה בעמוד כמה זה חומש מעשרות, ועל שיעור המעשר הרגיל בעמוד כמה זה מעשר באחוזים.
דוגמה מלאה, שכיר עם תלוש רגיל
נניח תלוש עם ברוטו 15,000, נטו 11,500, ונסיעות וארוחות בעבודה בסך 600 בחודש. לפי שלוש השיטות מתקבלים שלושה סכומים שונים, וכולם מקובלים:
- מהנטו בניכוי הוצאות: 11,500 פחות 600 = 10,900. מעשר 1,090, חומש 2,180.
- מהנטו: 11,500. מעשר 1,150, חומש 2,300.
- מהברוטו: 15,000. מעשר 1,500, חומש 3,000.
הפער בין הנמוך לגבוה במעשר הוא 410 בחודש, וכ-4,900 בשנה. זו הסיבה שכדאי לבחור שיטה אחת ולהחזיק בה, ולא לחשב כל חודש מחדש לפי מה שמתאים באותו רגע. מי שנוהג כך מבית אבא ימשיך במנהג המשפחה, ומי שמתחיל עכשיו ישאל רב ויקבע לעצמו כלל קבוע.
מתי מפרישים ומתי נותנים
שתי שאלות נפרדות שקל לערבב ביניהן. ההפרשה היא רגע החישוב, שבו הכסף מיועד ואינו שלכם עוד. הנתינה היא הרגע שבו הכסף מגיע בפועל לידי המקבל. אפשר להפריש בסוף כל חודש ולתת בבת אחת בערב ראש השנה, ואפשר לתת מדי חודש, ובלבד שהסכום שהופרש אינו נשכח.
מי שמפריש ואינו נותן מיד, כדאי שיחזיק רישום ברור של מה שנותר, אחרת קשה לזכור בסוף השנה מה כבר ניתן ומה עדיין חייב. זו בדיוק הפונקציה של היתרה שבכלי: היא מציגה בכל רגע את סך שהופרש, את סך שכבר ניתן, ואת ההפרש שנותר לתת.
אופן חישוב מעשר כספים

כדי להתעשר מהפרשת מעשר כספים כהבטחת התורה, יש לדעת את אופן חישוב מעשר כספים. כל הכנסה יש להכפיל ב-0.1 או ב-0.2, תלוי ברמת ההידור הרצויה. הסכום שמתקבל הוא הסכום שעליו להפריש. יש הסוברים כי כדי לזכות לברכה יש לחשב במדויק ולא בהשערה. החישוב הזה ייעשה רק אחרי ניכוי ההוצאות לפי רוב הפוסקים, אך יש הסוברים שהחישוב צריך להיעשות לפני קיזוז ההוצאות מהחשבון.
בעל חוב, לפני שמפרישים
לפני חישוב המעשרות חשוב לדעת כי אדם שהוא בעל חוב צריך קודם לחשב האם יוכל לעמוד בהתחייבויותיו יחד עם הפרשת המעשר, שכן לא ייתכן מצב שאדם החייב סכומים גדולים לאנשים או לבנקים וכדומה יפזר הונו למעלת מצוות צדקה וכדומה, ואילו את בעלי החוב ישכח. וכמו כן עליו לצמצם בהוצאות ביתו כדי שיוכל לשלם את חובותיו ולהפריש מעשרות כראוי. בסופו של דבר זה יביא ברכה ושפע לביתו.
רוצים להפריש את הסכום שחישבתם?
אפשר להזין כל סכום, והוא נכנס ישירות להחזקת תלמידי חכמים נזקקים ולמשפחות נזקקות.
עמותה רשומה, פעילות בהתנדבות מלאה, בלי דמי ניהול.
אקסל לחישוב מעשרות מול מחשבון מקוון
ברגע שברור ממה מחשבים, נשארת השאלה המעשית איפה רושמים. שתי הדרכים הרווחות הן קובץ אישי שאתם מנהלים לעצמכם, או כלי מקוון שעושה את החשבון ושומר את היתרה. לשתיהן יש יתרון אמיתי, והבחירה תלויה בעיקר בכמה מקורות הכנסה יש לכם.
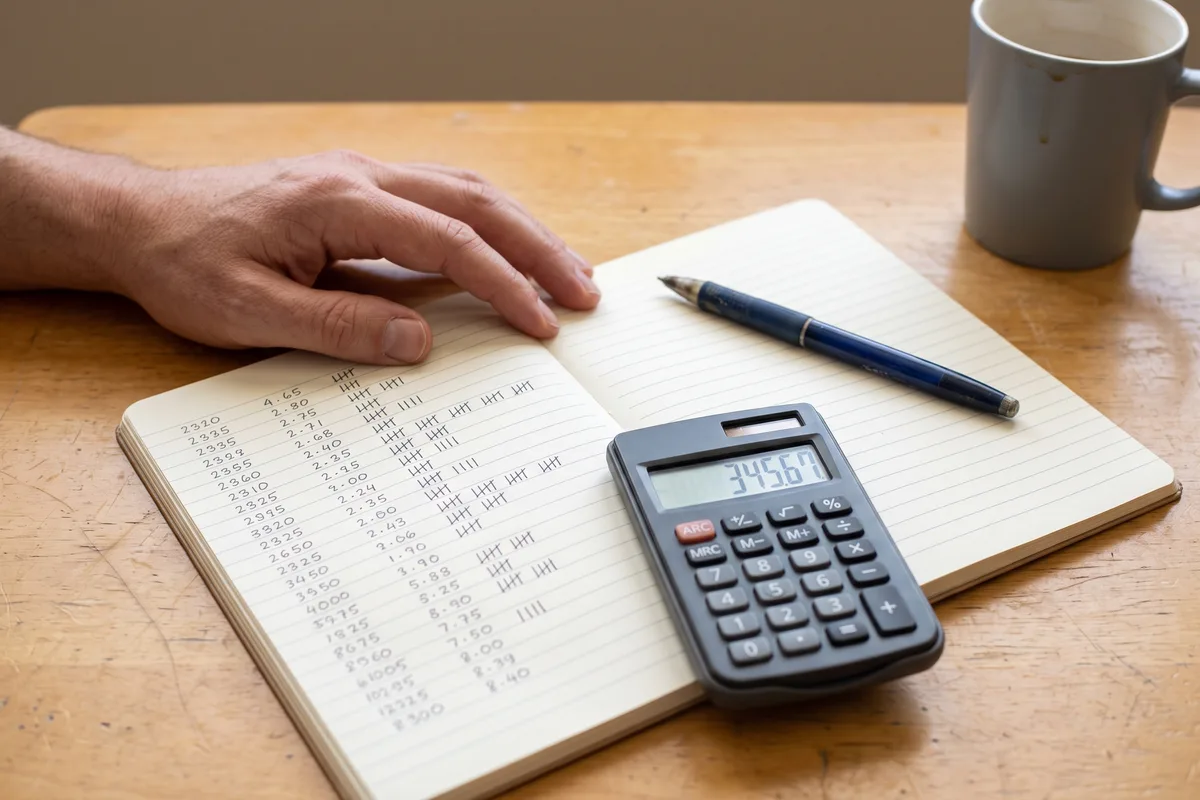
הרבה אנשים מנהלים אקסל לחישוב מעשרות: עמודה לתאריך, עמודה להכנסה, עמודה לסכום שהופרש ועמודה לתרומה שכבר ניתנה. זו שיטה מצוינת, והיתרון שלה הוא שהכול נשאר אצלכם ואפשר לחזור לכל שנה אחורה. החיסרון הוא שצריך לזכור לפתוח את הקובץ בכל חודש, ושקובץ שנשמר במחשב אחד לא תמיד זמין מהנייד.
לעומת זאת, כלי מקוון זמין מכל מקום ואינו דורש תחזוקה. הכלי שבעמוד הזה מנהל את היתרה בדפדפן שלכם בלבד: הוא רושם כמה הופרש, כמה כבר ניתן, וכמה נותר לתת. אין הרשמה, אין איסוף פרטים, והנתונים לא נשלחים לשום מקום. אפשר גם לייצא את הרשימה לקובץ ולשמור אותה באקסל שלכם, וכך לקבל את שני היתרונות יחד.
ומה עם תוכנה ייעודית לחישוב מעשר כספים
יש גם תוכנות ייעודיות שמותקנות במחשב ומנהלות את כל הרישום, כולל פיצול לפי סוגי הכנסה ודוחות שנתיים. הן מתאימות בעיקר למי שיש לו הכנסות מכמה מקורות במקביל, לעצמאי שמנהל ספרים ממילא, או למי שמעדיף שהכול יהיה במקום אחד עם גיבוי מסודר.
לרוב האנשים זה יותר ממה שצריך. שכיר עם תלוש אחד ותרומות ספורות בשנה יסתדר מצוין עם ארבע עמודות באקסל או עם היתרה שבעמוד הזה, ולא ירוויח דבר מהתקנת תוכנה. הכלל המעשי פשוט: ככל שהרישום פשוט יותר, כך הסיכוי שתמשיכו בו לאורך שנה שלמה גדול יותר.
איזה עמודות באמת צריך
מי שבונה לעצמו קובץ יגלה שמספיקות ארבע עמודות, וכל תוספת מעבר להן רק מקשה על התחזוקה: תאריך, סוג הרישום (הופרש או ניתן), סכום, והערה קצרה שמזכירה למי או למה. סך ההפרשות פחות סך הנתינות הוא היתרה, וזה כל החשבון.
מה שכן חשוב לרשום הוא תרומות שניתנו במקום אחר. קופה בבית כנסת, מעטפה למשפחה שנזקקה, הוראת קבע ותיקה שרצה בבנק, כל אלה הם כספי מעשר לכל דבר, ואם הם אינם נרשמים היתרה מציגה חוב גדול מן האמת. גם בכלי שבעמוד יש שדה ייעודי לרישום תרומה שניתנה במקום אחר, בדיוק מהסיבה הזו.
| אקסל אישי | הכלי שבעמוד | |
|---|---|---|
| זמינות מהנייד | תלוי איפה הקובץ שמור | מכל דפדפן |
| נוסחאות | צריך לבנות פעם אחת | מוכנות מראש, כולל חומש |
| מעקב יתרה | ידני | אוטומטי, כולל תרומות שניתנו במקום אחר |
| היכן נשמר המידע | בקובץ שלכם | בדפדפן שלכם בלבד |
| גיבוי לטווח ארוך | מצוין | ייצוא לקובץ בלחיצה |
למה עדיף חישוב שנתי
לא משנה באיזו שיטת רישום בחרתם, השאלה הבאה היא באיזו תדירות סוגרים את החשבון. כאן ההמלצה הרווחת ברורה יחסית, ויש לה סיבה מעשית פשוטה.
מומלץ לחשב את כספי המעשרות באופן שנתי, וכך להימנע מרוב ההתלבטויות שנוצרות באמצע השנה. היום זה אפשרי בהחלט: בעולם הטכנולוגי של היום ישנן דרכים שונות ומגוונות לחישוב מעשרות כספים, ניתן לחשב בקובץ אקסל, ישנן תוכנות מקומיות המחזיקות במאגריהן את הנתונים, וישנם מחשבונים מקוונים שניתן להיכנס אליהם מכל מקום שיש בו חיבור אינטרנטי. במחשבונים אלו ניתן להזין את גובה ההכנסות, וכן את סכומי התרומות שכבר ניתנו, המחשבון יאגור את הנתונים, ולבסוף יקזז לכם מהחישוב הכולל.
בפועל, מי שמנהל מעקב שנתי מגלה שהוא כמעט אינו נדרש להחלטות חדשות. ההכנסות נרשמות כשהן מגיעות, התרומות נרשמות כשהן ניתנות, וההפרש בין השניים הוא בדיוק מה שנותר לתת.
יתרון נוסף שמתגלה רק בסוף השנה: חודש חלש מתקזז מול חודש חזק. שכיר שקיבל בונוס ביוני וחודש קצר בספטמבר, או עצמאי שהכנסתו משתנה מחודש לחודש, יראה בחישוב שנתי תמונה נכונה יותר מאשר בחישוב נפרד לכל חודש. גם ההוצאות מתיישרות: הוצאה חד פעמית גדולה נבלעת בתוך השנה במקום למחוק חודש שלם.
מי שמעדיף בכל זאת לחשב חודש בחודשו, ראוי שיסמן לעצמו תזכורת קבועה באותו יום בחודש. הסיבה הנפוצה ביותר לבלבול היא לא שיטת חישוב שגויה, אלא פשוט חודשיים שנשכחו.
החזרי מס וסעיף 46
אדם שתורם למוסדות ציבור המוכרים לפי סעיף 46, האם הוא יכול לחשב את כל הסכום לזכות כספי מעשר, ולאחר שיקבל את ההחזר יפריש מעשרות מסכום ההחזר? השאלה קיימת בכל סוגי המיסים והחזרי הכספים שאדם מקבל, האם בעת ההחזר מתברר למפרע כי הרוויח יותר ואז הוא צריך להפריש יותר מעשרות?
התשובה היא שניתן לחשב את סכום המעשרות כפי הרווח העכשווי, וכאשר יקבל את ההחזר יוריד סכום נוסף שהוא צריך להשלים. זו בדיוק הנקודה שבה מעקב שנתי חוסך התלבטות: ההחזר נרשם כהכנסה בשורה נפרדת, והיתרה מתעדכנת מאליה.
האם ביטוח לאומי נחשב מעשר
בשו"ת ציץ אליעזר דן האם ביטוח לאומי נחשב מעשר, כלומר, האם אפשר להחשיב את מה שאנו משלמים לביטוח לאומי ולמס הכנסה על חשבון מעשר הכספים, היות והמדינה מפרישה סכומים נכבדים לצדקה, לחסד ולשירותי דת, וכן ישיבות, רבנים, בתי דין ומקוואות. ואף יתר ההוצאות שאינן צורכי מצווה הרי הם צורכי ציבור.
ומצד שני, ממשיך בעל ה׳ציץ אליעזר׳ ואומר, הרמ"א כותב כי אין לעשות דבר מצווה מהמעשר. והט"ז מוסיף על כך: וכל שכן לפרוע בהם מיסים. ולכאורה נשאלת השאלה מה בכלל הצד לומר שמיסים יכולים להיחשב כמעשר? על כך מוסיף הט"ז ואומר: דאיתא בפרק קמא דבבא בתרא שגם מה שאומות העולם נוטלים בכוח הזרוע נחשב לצדקה. אלא שכאן אסור משום שהוא פורע חובו מן הצדקה. בסופו של דבר ה׳ציץ אליעזר׳ אינו מתיר באופן גורף, אלא כותב שמכיוון שכתב הט"ז שניתן להחשיב מיסים כצדקה, אם כן נפתחו לפנינו דרכי היתר.
ההיגיון של השאלה ברור: מי שמשלם מס וביטוח לאומי רואה חלק ניכר מכספו הולך לתמיכה בנזקקים, לבריאות ולשירותי דת, וטבעי לשאול אם אין בכך משום צדקה. הצד השני הוא שכספי מעשר נועדו לנתינה מרצון, ותשלום חובה שנגבה ממילא אינו נתינה של האדם אלא גבייה.
למעשה, המנהג הרווח הוא שאין מקזזים מס הכנסה וביטוח לאומי מן המעשר, אלא רואים בהם ניכוי חובה שמפחית את ההכנסה שממנה מחשבים. עצמאי שמשלם דמי ביטוח לאומי לפי שיעורי הגבייה המתפרסמים בביטוח הלאומי יראה בהם הוצאה שקודמת לחישוב. בשאלה מעשית יש לשאול רב.
בונוס, מתנה וירושה בתוך התלוש השנתי
בונוס שמופיע בתלוש הוא חלק מן ההכנסה לכל דבר, ומחשבים ממנו כמו משכר רגיל. הבדל מעשי אחד: בונוס גדול לרוב מנוכה במס גבוה יותר, ולכן מי שמחשב מהנטו יראה סכום הפרשה נמוך יחסית לגובה הבונוס, וזה תקין.
מתנה, ירושה וזכייה אינן שכר, והמנהגים בהן חלוקים. יש הנוהגים להפריש מכל הכנסה שנכנסת לבית, ויש המבחינים בין סוגי ההכנסה, ובירושה במיוחד נהגו להקל יותר. בכלי שבראש העמוד יש מסלול נפרד להכנסה חד פעמית, והוא מחשב את הסכום באותו שיעור שבחרתם. הרחבה על עצם החובה והשיעורים אפשר למצוא בערך מעשר כספים בוויקיפדיה, וכן בערך צדקה.
מקרה נוסף שחוזר הוא מתנת חתונה או בר מצווה. יש הנוהגים שאין מפרישים ממנה, משום שהיא ניתנה לצורך מסוים ולא כרווח, ויש המפרישים ממה שנשאר אחרי ההוצאות של האירוע עצמו. וכן מכירת נכס: כאן ההבחנה המקובלת היא בין החזר הקרן, שאינו רווח, לבין הרווח שמעליה, שממנו מחשבים. בשני המקרים המנהגים חלוקים ויש לשאול רב.
שאלה נפוצה נוספת היא איך מחשבים כששני בני הזוג עובדים. בפועל רוב המשפחות מנהלות חשבון אחד, מחברות את שתי ההכנסות ומפרישות מהסכום המשותף. פירוט על מקרה השכיר מופיע בעמוד איך מחשבים מעשר כספים של שכיר.
הכי פשוט להפריש ברגע שחישבתם
הסכום שחישבתם מגיע במלואו לתלמידי חכמים נזקקים ולמשפחות נזקקות, בלי דמי ניהול.
אפשר גם הוראת קבע חודשית, ולהתאים אותה בכל שלב.
לאן הכסף הולך אצלנו
הפעילות שלנו היא 100% לשם שמים, האתר שלנו הוקם ומתוחזק על ידי אנשים אמינים שמתפרנסים יפה ב"ה. 100% מהתרומה לחגים שלכם מגיע לנזקקים ולהחזקת תלמידי חכמים, וכך גם מעל הסכם יששכר וזבולון שתחתמו דרכנו.
הזוהר הקדוש אומר (חלק א קד, א, הציטוט מתורגם): בשעה שהקב״ה אוהב את האדם הוא משגר לו דורון ומהו הדורון? עני, כדי שיזכה ויתן לו צדקה, שכשיבוא הדין לעולם, המשחית יזהר ממנו ויסתלק ממנו. האדם הזוכה לעשות צדקה עם בני אדם, בשעה שהדין שורה בעולם הקב״ה זוכר לו אותה צדקה שעשה, כמו שנאמר (במשלי י-ב) ׳וצדקה תציל ממות׳.
אפשר לתרום להקדשת הלימוד תרומה לעילוי נשמת הנפטר, להצלחה בעסקים, או החזקת אברך בכולל. רעיונות נוספים אפשר למצוא בעמוד רעיונות נוספים לעילוי נשמת, ומה מותר לעשות בכסף מפורט בעמוד מה מותר לעשות עם כספי מעשר.
שאלות נפוצות על חישוב מעשרות
איך מחשבים מעשר בתלוש משכורת?
בוחרים את הבסיס מתוך התלוש, ברוטו, נטו, או נטו בניכוי הוצאות ייצור הכנסה, ומכפילים אותו ב-10% למעשר או ב-20% לחומש. השיטה הרווחת ביותר היא מהנטו בניכוי הוצאות שנוצרו בגלל העבודה, מפני שהיא משקפת את הרווח בפועל. הכלי שבראש העמוד מאפשר לעבור בין שלוש השיטות ולראות מיד את ההפרש בסכום.
מה ההבדל בין חישוב מהברוטו לחישוב מהנטו?
הברוטו הוא השכר לפני ניכויים והנטו הוא הסכום שנכנס בפועל לחשבון. שכיר עם ברוטו 15,000 ונטו 11,500 מפריש 1,500 בחישוב מהברוטו ו-1,150 בחישוב מהנטו. שתי הדרכים מקובלות, ההבדל הוא ברמת ההידור, וכדאי להחליט פעם אחת ולהמשיך באותה שיטה לאורך השנה.
האם אפשר לנהל אקסל לחישוב מעשרות?
בהחלט, וזו שיטה מצוינת. בונים עמודה לתאריך, עמודה להכנסה, עמודה לסכום שהופרש ועמודה לתרומה שכבר ניתנה, וההפרש בין שתי האחרונות הוא היתרה. אפשר גם לנהל את היתרה בכלי שבעמוד ולייצא ממנו קובץ, וכך לקבל גם את הנוחות של כלי מקוון וגם גיבוי אצלכם.
האם מס הכנסה וביטוח לאומי נחשבים מעשר?
המנהג הרווח הוא שאין מקזזים אותם מן המעשר עצמו, אלא רואים בהם ניכוי חובה שמפחית את ההכנסה שממנה מחשבים. בשו"ת ציץ אליעזר נדונה השאלה בהרחבה, והמסקנה שם אינה היתר גורף. בשאלה מעשית יש לשאול רב.
קיבלתי החזר מס, האם צריך להפריש ממנו?
כן. אפשר לחשב את המעשר לפי הרווח העכשווי, וכאשר מתקבל ההחזר להשלים ממנו סכום נוסף. זו אחת הסיבות שמעקב שנתי נוח יותר: ההחזר נרשם כהכנסה בשורה נפרדת והיתרה מתעדכנת מאליה, בלי לחשב הכול מחדש.
האם מפרישים מבונוס שמופיע בתלוש?
כן, בונוס הוא חלק מן ההכנסה ומחשבים ממנו כמו משכר רגיל. שימו לב שבונוס גדול מנוכה בדרך כלל במס גבוה יותר, ולכן מי שמחשב מהנטו יראה סכום הפרשה נמוך יחסית לגובה הבונוס, וזה תקין.
האם מפרישים מהפרשות לפנסיה ולקרן השתלמות?
רבים אינם מחשבים מהן בשלב התלוש, מפני שאין זה כסף שנכנס לכיס עכשיו, ומפרישים בשעה שהכסף נמשך בפועל. יש הנוהגים אחרת. זו שאלה שנהוג לשאול בה רב ואין בה כלל אחיד.
מה עושים כששני בני הזוג עובדים?
רוב המשפחות מנהלות חשבון אחד, מחברות את שתי ההכנסות ומפרישות מהסכום המשותף. מי שמנהל חשבונות נפרדים יכול לחשב כל אחד בנפרד, ובלבד שהסכום הכולל יוצא נכון.
מה עושים אם יש חובות?
אדם שהוא בעל חוב צריך קודם לבדוק שיוכל לעמוד בהתחייבויותיו יחד עם הפרשת המעשר. לא ייתכן שיפזר הונו לצדקה ואת בעלי החוב ישכח. במקביל עליו לצמצם בהוצאות ביתו כדי שיוכל לשלם את חובותיו ולהפריש מעשרות כראוי.
איפה נשמרים הנתונים שאני מזין בכלי?
בדפדפן שלכם בלבד. אין הרשמה, אין איסוף פרטים, והמספרים אינם נשלחים לשום מקום. אפשר לייצא אותם לקובץ בלחיצה, וגם לאפס את היתרה בכל רגע.
החישוב מוכן, נשאר רק להפריש
כל ₪ מגיע לתלמידי חכמים נזקקים ולמשפחות נזקקות, ואפשר להפריש כל סכום.
אפשר גם לקבוע הוראת קבע ולשנות אותה בכל עת.